国税庁「飲食料品に係る2年間の消費税率引下げについて」リーフレットのご紹介
 nishikawa
国税庁「飲食料品に係る2年間の消費税率引下げについて」リーフレットのページhttps://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026008-127_leaflet.pdf
飲食料品に係る
2年間の 消費税率引下げ について
本リーフレットは、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)において示された改正案の内容を説明したものです。この内容は、今後、法案が国会に提出され、審議を経た上で可決・成立した場合のものです。
令和9年4月1日から令和11年3月31日までの2年間、飲食料品に係る消費税率が1%(国・地方合計)に引き下げられます。
1 対象品目と適用税率
● 税率1%の対象とされるのは、飲食料品の販売及び保税地域から引き取られる飲食料品となります。
✔ この範囲は、令和9年3月31日以前において税率8%の対象である飲食料品の範囲と同様です。対象品目の詳細については、軽減税率制度Q&A(個別事例編)をご覧ください。
● 適用税率(令和9年4月1日から令和11年3月31日まで)は次のとおりです。
| 飲食料品 | 新聞の定期購読 | その他 | |
|---|---|---|---|
| 消費税率 (地方消費税率を含む) |
1% | 8% | 10% |
税率の適用に当たり、次の経過的な取扱いが設けられています。
2 税率変更に伴う経過的な取扱い
● 税率が引き下げられる令和9年4月1日以後に行われる飲食料品の販売であっても、一定の定期供給契約や通信販売に基づくものについては、これまでどおり税率8%が適用されます。
✔ 税率1%を前提として「契約等をしていることが確認できる場合」や「契約等が変更された場合」を除きます。
売上げに係る税額より仕入れに係る税額が大きくなる場合、課税事業者として一般課税(本則課税)で申告することで、消費税の還付を受けられます。
今回の改正では、必要な届出書の提出時期について、次の特例が設けられます。
3 免税事業者から課税事業者になるための届出に関する特例
● 飲食料品の販売を行う免税事業者は、令和9年4月1日の属する課税期間中(例えば、個人事業者であれば令和9年末まで)に「課税事業者選択届出書」を提出すれば、その課税期間から課税事業者となることができます。
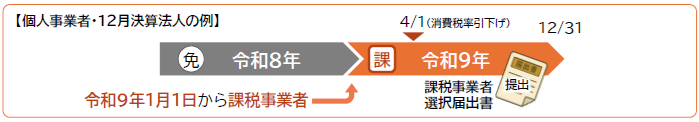
✔ この特例を適用する場合、令和9年1月1日から課税事業者となり、1月から3月までの飲食料品の販売については、税率8%が適用されます。また、令和9年及び令和10年の2年間は課税事業者となります。
✔ ただし、インボイス発行事業者の登録を受ける場合、課税期間の途中(例えば、税率引下げにあわせて令和9年4月1日)から課税事業者となることができる経過措置もあります。
4 簡易課税から一般課税(本則課税)になるための届出に関する特例
● 飲食料品の販売を行う簡易課税事業者は、令和9年4月1日の属する課税期間中(例えば、個人事業者であれば令和9年末まで)に「簡易課税制度選択不適用届出書」を提出すれば、その課税期間から一般課税により申告することができます。
● また、簡易課税を選択した場合、2年間はその適用を継続する必要がありますが、飲食料品の販売を行う簡易課税事業者の令和9年4月1日の属する課税期間については、この2年間の継続適用要件(いわゆる2年縛り)は適用しないこととされます。
飲食料品の販売を行う簡易課税事業者について、税額の計算方法に関する特例が設けられます。
5 簡易課税制度の計算方法の特例
※ 2割特例・3割特例を適用する場合も同様です。
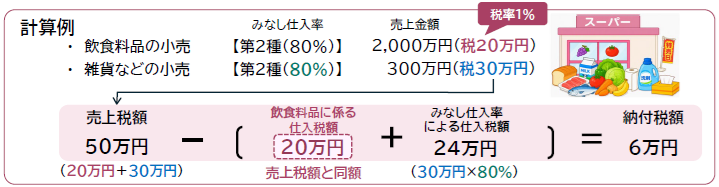
● 簡易課税制度を適用して申告する場合、業種区分にかかわらず、飲食料品の販売(1%対象)に係る売上税額と同額の仕入税額を計上することとされます(この場合、その他の売上税額にみなし仕入率を乗じた額との合計額を仕入税額控除します。)。
飲食料品の販売を行う事業者について、中間申告税額を軽減できる特例が設けられます。
6 中間申告制度の特例
● 令和9年4月1日以後に開始する中間申告対象期間に係る中間申告を行う場合、その直前課税期間の飲食料品に係る売上げ・仕入れに税率1%(引下げ後の消費税率)が適用されたものとしたときの消費税額に基づく中間申告税額(国、地方の税額。税額がなければゼロ。)を記載した、仮決算による中間申告書を提出することができます。
✔ 消費税率引下げの終了時においても、直前課税期間の飲食料品に係る売上げ・仕入れに税率8%が適用されたものとして中間申告税額を計算できる特例が設けられます。
価格表示について、値札の貼り替え等に係る事務負担に配慮した特例が設けられます。
7 飲食料品の総額表示義務の特例
● 税率引下げに対応した総額表示に直ちに対応することが困難な事情がある場合、令和9年2月1日から5月31日までの間は、飲食料品について、実際の支払額と誤認させない掲示等をしていることを条件に、税率8%又は1%での総額表示をしておくことが認められます(新旧税率の混在による表示も認められます。)。
✔ 「困難な事情」とは、例えば、「夜間の値札の貼り替え作業に対応できない」、「カタログや商品パッケージ自体に価格が印字されている」等の理由から、税率変更時に適切な税率での総額表示が間に合わない場合が該当します。
✔ 消費税率引下げの終了時(令和11年2月1日から5月31日)においても同様の特例が設けられます。
◆ そのほか、消費税率引下げについて、詳しくは国税庁ホームページの特設サイトをご覧ください。
Follow me!

